Anyfin
- 4,6
- Bewertung
- 500.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
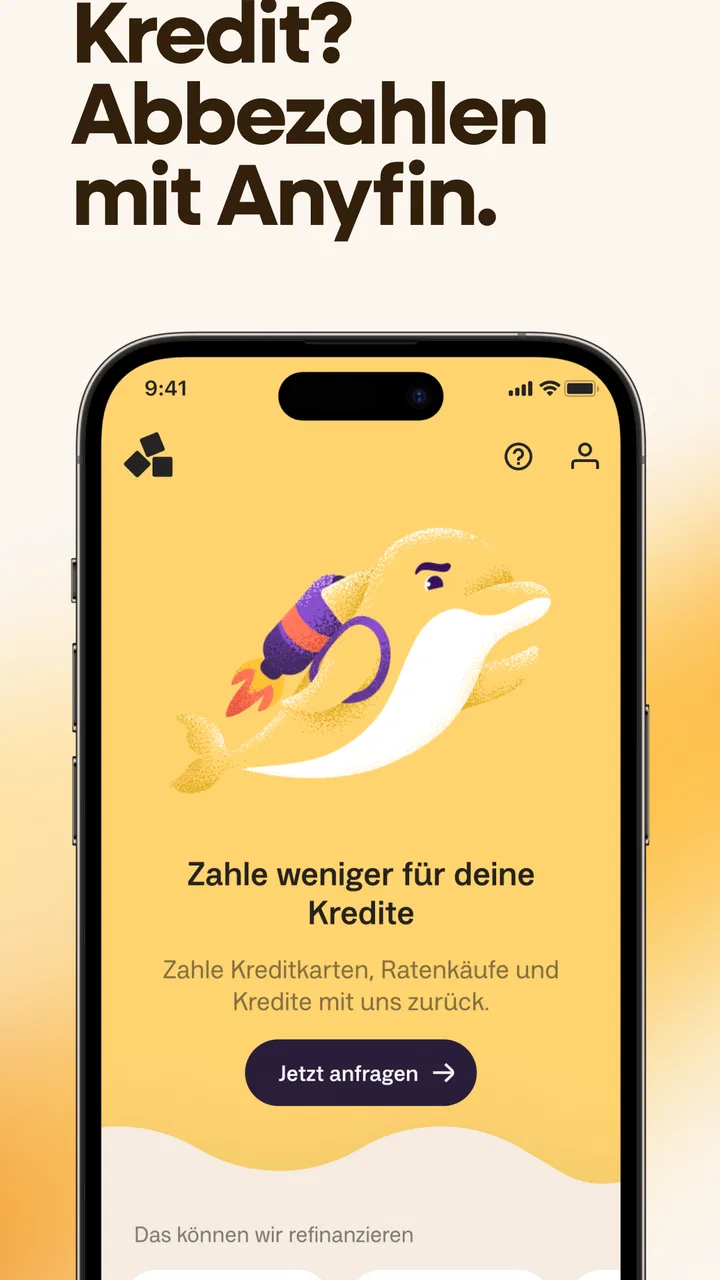
Schulden schneller abzubauen klingt zunächst nach einem großen Vorsatz, wird im Alltag aber oft an vielen kleinen Entscheidungen schwierig: Welche Rate ist wirklich sinnvoll, welche Finanzierung kostet unnötig viel, und wie behält man den Überblick, wenn mehrere Verträge gleichzeitig laufen? Genau hier setzt Anyfin an. Ich habe die Finanz-App als Werkzeug für bestehende Verbindlichkeiten betrachtet – nicht als allgemeine Haushaltsbuch-App und auch nicht als Ersatz für eine persönliche Finanzberatung.
Mein erster Eindruck ist deshalb recht klar: Anyfin ist besonders interessant für Menschen, die bereits mit Ratenzahlungen oder ähnlichen Kreditverpflichtungen umgehen und prüfen möchten, ob sich ihre Situation übersichtlicher oder günstiger gestalten lässt. Die App stammt vom Entwickler Anyfin, ist kostenlos erhältlich und gehört in den Bereich Finanzen. Im Alltag wirkt sie weniger wie ein ständig geöffnetes Budget-Tagebuch, sondern eher wie ein gezielt eingesetztes Prüf- und Organisationswerkzeug.
Mit einer durchschnittlichen Bewertung von 4,5 bei rund 9.300 abgegebenen Bewertungen und mehr als 500.000 Installationen hat die Anwendung bereits eine beachtliche Reichweite. Sie ist ab 0 Jahren freigegeben, was allerdings nicht bedeutet, dass sie für Kinder gedacht ist. Finanzielle Entscheidungen, Kreditunterlagen und persönliche Daten gehören in die Hände der erwachsenen Person, die auch tatsächlich für die Verpflichtungen verantwortlich ist.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Wie Anyfin im gemeinsamen Haushalt sinnvoll eingesetzt werden kann
Ich würde vor der gemeinsamen Nutzung zuerst klären, welche Person für die jeweilige Finanzierung verantwortlich ist und welche Information der Haushalt für seine Planung wirklich braucht. So lässt sich eine mögliche monatliche Entlastung besprechen, ohne private Vertragsdetails oder Zugangsdaten unnötig zu teilen. Ein kurzer gemeinsamer Budgettermin nach der Prüfung kann helfen, aus dem Ergebnis einen konkreten Plan für Rückzahlungen, laufende Kosten oder Rücklagen zu machen.
Ein realistischer Alltag zwischen Einzelkonto und Familienbudget
Ein typischer Einsatz könnte so aussehen: In einem Haushalt laufen mehrere Ratenzahlungen, etwa für frühere Anschaffungen oder eine bereits genutzte Finanzierung. Eine Person kümmert sich bisher darum, während die andere nur weiß, dass monatlich Geld abfließt. Wenn dann eine größere Rechnung ansteht oder das Haushaltsbudget knapper wird, fehlt schnell der gemeinsame Überblick.
Ich würde Anyfin in so einer Situation nicht einfach auf einem gemeinsam genutzten Smartphone öffnen und beide Personen alles erledigen lassen. Sinnvoller ist eine klare Aufteilung: Die Person, auf deren Namen die jeweilige finanzielle Verpflichtung läuft, prüft die Angaben selbst. Anschließend kann man gemeinsam besprechen, welche monatliche Belastung realistisch ist und welche Ausgaben im Haushalt angepasst werden müssen.
Das klingt zunächst weniger bequem, schützt aber vor einem wichtigen Missverständnis: Eine App kann Informationen bündeln oder einen möglichen nächsten Schritt zeigen, sie ersetzt nicht die gemeinsame Absprache über Geld. Gerade bei Paaren oder Wohngemeinschaften sollte niemand davon ausgehen, dass der andere automatisch dieselben Kontodaten, Vertragsdetails oder Entscheidungen sehen darf.
Die Stärke der Anwendung liegt für mich daher nicht darin, dass alle Haushaltsmitglieder gleichzeitig darin arbeiten. Ihr Wert entsteht eher an der Schnittstelle zwischen persönlicher Finanzverantwortung und gemeinsamer Planung. Eine Person prüft ihre eigene Situation, und der Haushalt nutzt das Ergebnis als Grundlage für ein Gespräch.
Was die App im Vergleich zum üblichen Haushaltsbuch anders macht
Ein klassisches Haushaltsbuch beantwortet vor allem die Frage: Wohin fließt unser Geld? Anyfin richtet den Blick stärker auf bestehende Schulden und deren mögliche Verbesserung. Das ist ein anderer Ansatz. Wer nur wissen möchte, wie viel im Monat für Lebensmittel, Mobilität oder Freizeit übrig bleibt, ist mit einer Budget-App oder einer einfachen Tabelle wahrscheinlich besser bedient.
Wer dagegen mehrere Ratenzahlungen im Kopf behalten muss, braucht nicht unbedingt noch eine weitere Liste mit Ausgaben. Hier kann eine spezialisierte Anwendung hilfreicher sein, weil sie sich auf die finanzielle Belastung konzentriert, die bereits besteht. Der entscheidende Unterschied ist der Fokus auf Schulden statt auf vollständige Haushaltsplanung.
Ich sehe darin auch einen praktischen Vorteil für Familien: Ein gemeinsames Tabellenblatt wird schnell unübersichtlich, wenn eine Person private und eine andere gemeinsame Ausgaben einträgt. Bei Anyfin bleibt die persönliche finanzielle Prüfung eher bei der zuständigen Person. Für die Haushaltsplanung muss man dann bewusst nur die relevanten monatlichen Auswirkungen miteinander teilen.
Ein nützlicher Ablauf vor dem ersten Antrag
Bevor ich eine solche App nutze, würde ich alle aktuellen Unterlagen bereitlegen und nicht nur den monatlichen Betrag ansehen. Wichtig sind insbesondere der noch offene Betrag, die verbleibende Laufzeit, die Rate und die Bedingungen des bestehenden Vertrags. Ein niedrigerer Monatsbetrag klingt zwar angenehm, kann aber durch eine längere Laufzeit insgesamt weniger attraktiv sein.
Das ist einer der Punkte, an denen Nutzer leicht zu schnell urteilen. Wenn Anyfin eine mögliche Anpassung oder Lösung in Aussicht stellt, sollte man nicht nur auf die Rate schauen. Ich würde mir die Gesamtkosten, die Laufzeit und alle Bedingungen in Ruhe ansehen. Erst danach lässt sich entscheiden, ob die Änderung tatsächlich zur eigenen Situation passt.
Ein weiterer praktischer Tipp: Ich würde die Prüfung nicht in einer stressigen Situation erledigen, etwa kurz vor einer wichtigen Abbuchung oder während mehrere Familienmitglieder gleichzeitig das Gerät benötigen. Finanzielle Angaben verdienen Ruhe. Ein sauberer Ablauf verhindert, dass man eine Zahl verwechselt oder eine Entscheidung aus dem Wunsch heraus trifft, sofort monatlich weniger zu zahlen.
Grenzen bei gemeinsam genutzten Geräten
Ein gemeinsames Tablet oder Familien-Smartphone kann bequem sein, bringt bei Finanz-Apps aber klare Grenzen mit sich. Wer das Gerät entsperren kann, könnte möglicherweise auch persönliche Informationen sehen, die nicht für alle im Haushalt bestimmt sind. Deshalb würde ich Anyfin nur in einer geschützten Umgebung verwenden und mich nach der Nutzung nicht darauf verlassen, dass der nächste Nutzer nichts bemerkt.
Besonders wichtig ist die Trennung zwischen technischer Bequemlichkeit und rechtlicher Verantwortung. Nur weil zwei Menschen denselben Haushalt führen, sollte eine Person nicht automatisch die finanziellen Angelegenheiten der anderen bearbeiten. Bei gemeinsamen Schulden oder gemeinsam geplanten Ausgaben ist ein Gespräch sinnvoll; bei persönlichen Verträgen bleibt die betroffene Person die richtige Ansprechpartnerin.
Für Eltern ist das ebenfalls relevant. Die Altersfreigabe ab 0 Jahren beschreibt die Einstufung der App, nicht die finanzielle Reife eines Kindes. Ich würde die Anwendung nicht als Lernspiel oder Familienkonto für Minderjährige verstehen. Ein Kind kann vielleicht beim allgemeinen Haushaltsgespräch zuhören, sollte aber nicht ohne Aufsicht mit persönlichen Finanzdaten oder Vertragsentscheidungen arbeiten.
Einrichtung mit klaren Zuständigkeiten
Bei der Einrichtung würde ich zuerst festlegen, wer die App verwendet und welches Ziel verfolgt wird. Geht es um eine einzelne bestehende Verpflichtung? Soll ein Haushalt seine monatliche Belastung besser einschätzen? Oder sucht jemand nur eine Übersicht über verschiedene Verträge? Diese Fragen klingen ähnlich, führen aber zu unterschiedlichen Erwartungen.
Für ein Paar ist eine einfache Absprache hilfreich: Eine Person sammelt die Informationen zu ihren eigenen Verträgen, beide besprechen anschließend die Auswirkungen auf das Haushaltsbudget. So entsteht kein falscher Eindruck, dass Anyfin automatisch eine gemeinsame Finanzzentrale sei. Die App kann ein Werkzeug für eine Person sein, während die Entscheidung über den Haushalt gemeinsam getroffen wird.
Ich würde außerdem nicht jede finanzielle Frage gleichzeitig über die Anwendung lösen wollen. Wer neben Ratenzahlungen auch Dispokredite, Versicherungen, Sparziele und tägliche Ausgaben neu ordnen möchte, braucht wahrscheinlich zusätzliche Werkzeuge. Eine klare Begrenzung des Einsatzzwecks macht die Nutzung übersichtlicher und hilft dabei, das Ergebnis nicht zu überschätzen.
Die aktuelle Version ist 1.112.0 und läuft ab iOS beziehungsweise Android 7.0. Für die praktische Nutzung heißt das: Wer ein sehr altes Gerät verwendet, sollte vorab prüfen, ob das eigene System noch unterstützt wird. Auf einem gemeinsam genutzten älteren Smartphone kann außerdem nicht nur die Kompatibilität, sondern auch die allgemeine Gerätesicherheit eine Rolle spielen.
Koordination nach der Prüfung
Der schwierigste Teil beginnt oft nicht beim Öffnen der App, sondern danach. Wenn eine Person eine mögliche Verbesserung ihrer Finanzierung entdeckt, muss der Haushalt klären, was mit dem frei werdenden Geld passiert. Wird es für laufende Kosten gebraucht? Fließt es in einen Notgroschen? Oder wird damit eine andere Schuld schneller reduziert?
Ich halte es für einen Fehler, eine niedrigere monatliche Belastung sofort als zusätzlich verfügbares Freizeitgeld zu behandeln. Gerade bei knappen Budgets kann eine Entlastung sinnvoll sein, um Rechnungen zuverlässig zu bezahlen. Wenn das Haushaltsbudget stabiler wird, sollte man aber bewusst entscheiden, ob die Differenz gespart oder für weitere Rückzahlungen verwendet wird.
Ein konkretes Beispiel: Angenommen, eine Person im Haushalt prüft eine bestehende Finanzierung über Anyfin und erhält eine Option, die monatlich besser in den Plan passt. Statt den Betrag einfach verschwinden zu lassen, könnte das Paar ihn in der Haushaltsübersicht als festen Posten weiterführen. So wird aus einer möglichen Entlastung ein kontrollierter Schritt und nicht nur eine kurzfristige Erleichterung.
Für Wohngemeinschaften ist die Lage anders. Gemeinsame Miete, Strom oder Internet lassen sich besprechen, persönliche Ratenzahlungen aber nicht automatisch auf alle verteilen. Anyfin kann dort höchstens indirekt helfen, wenn eine einzelne Person ihre eigene Belastung besser ordnet. Eine gemeinsame Schuldenstrategie sollte man daraus nicht ableiten.
Vertrauen, Daten und die richtige Person am Gerät
Finanz-Apps verlangen grundsätzlich mehr Aufmerksamkeit als eine gewöhnliche Einkaufs- oder Wetter-App. Ich würde deshalb vor jeder Nutzung prüfen, ob ich mich wirklich auf meinem eigenen oder einem ausreichend geschützten Gerät befinde. Bei einem Familiengerät sollte niemand seine Zugangsdaten speichern, wenn andere Personen Zugriff auf das Benutzerprofil haben.
Auch im engsten Verhältnis ist Transparenz besser als heimliches Handeln. Wenn eine finanzielle Entscheidung das gemeinsame Budget beeinflusst, sollte die andere Person wissen, dass eine Prüfung stattfindet. Gleichzeitig muss nicht jede private Vertragsnummer im Familienchat landen. Gute Koordination bedeutet für mich: Auswirkungen gemeinsam besprechen, persönliche Details nur mit der zuständigen Person teilen.
Die Anwendung ist kostenlos erhältlich. Das macht den Einstieg niedrigschwellig, sollte aber nicht dazu führen, dass man eine mögliche Finanzierung als kostenlos betrachtet. Die App selbst kostet nichts, doch die zugrunde liegenden finanziellen Vereinbarungen haben selbstverständlich ihre eigenen Bedingungen. Diese beiden Ebenen sollte man gedanklich strikt trennen.
Genau hier liegt ein weiterer nicht ganz offensichtlicher Punkt: Eine kostenlose App kann die Entscheidung vereinfachen, aber nicht die Verantwortung abnehmen. Wer sich von einer übersichtlichen Darstellung zu einer schnellen Zustimmung verleiten lässt, nutzt das Werkzeug falsch. Ich würde jede angebotene Option wie ein Finanzdokument behandeln und erst unterschreiben oder bestätigen, wenn die Konsequenzen verständlich sind.
Für wen Anyfin gut passt
Ich würde Anyfin vor allem Menschen empfehlen, die bereits eine konkrete finanzielle Belastung haben und nicht nur allgemeine Spartipps suchen. Besonders passend ist die App für Nutzer, die ihre Ratenzahlungen bisher eher nebenbei verwaltet haben und nun systematischer prüfen möchten, ob eine Veränderung sinnvoll sein könnte.
Auch für Haushalte mit getrennten Konten kann sie praktisch sein. Die persönliche Finanzsituation bleibt bei der jeweiligen Person, während man die monatliche Auswirkung gemeinsam in den Haushaltsplan übernimmt. Das ist oft sauberer, als sämtliche privaten Verträge in eine gemeinsame Tabelle zu kopieren.
Weniger passend ist Anyfin für jemanden, der ausschließlich seine täglichen Ausgaben kategorisieren, Sparziele verfolgen oder ein vollständiges Haushaltsbuch führen möchte. Dafür würde ich eine klassische Budget-App, eine Tabellenlösung oder die Funktionen der eigenen Bank vorziehen. Ebenso sollte niemand erwarten, dass die Anwendung eine umfassende Schuldnerberatung oder persönliche Krisenbegleitung ersetzt.
Wo ich besonders aufmerksam bleiben würde
Die größte mögliche Reibung liegt für mich in der Erwartungshaltung. Der kurze Zweck der App klingt attraktiv, aber Schuldenabbau ist selten nur eine Frage der richtigen Oberfläche. Einkommen, Vertragsbedingungen, Haushaltsgröße und unvorhersehbare Ausgaben bestimmen, was tatsächlich tragfähig ist.
Ein zweiter Punkt ist die Versuchung, nur die Monatsrate zu vergleichen. Eine niedrigere Rate kann kurzfristig helfen, während eine längere Rückzahlung den gesamten Weg verändert. Ich würde deshalb immer zwei Perspektiven nebeneinanderlegen: Was wird jeden Monat fällig, und was bedeutet die Lösung über die gesamte Laufzeit?
Drittens sollte man die App nicht als gemeinsame Familienverwaltung missverstehen. Es gibt einen Unterschied zwischen gemeinsamer Planung und gemeinsamem Kontozugriff. Wer diesen Unterschied ignoriert, riskiert Streit oder gibt persönliche Informationen unnötig weiter. Für mich gehört diese Grenze zu einer verantwortungsvollen Nutzung genauso wie das Lesen der Vertragsbedingungen.
Mein Urteil für den Haushalt
Anyfin ist für mich ein fokussiertes Finanzwerkzeug, das besonders dann interessant wird, wenn eine konkrete bestehende Schuld überprüft werden soll. Die kostenlose Nutzung, die klare Ausrichtung und die bereits große Zahl an Installationen machen den Einstieg unkompliziert. Die Bewertung von 4,5 zeigt außerdem, dass viele Nutzer mit dem Angebot grundsätzlich gute Erfahrungen verbinden.
Im gemeinsamen Haushalt würde ich die App aber nicht als Familienkonto einsetzen. Ich würde sie einer erwachsenen, finanziell verantwortlichen Person zuordnen, die ihre eigenen Unterlagen prüft. Anschließend würde ich die Konsequenzen offen mit Partner oder Partnerin besprechen, ohne persönliche Zugangsdaten oder Vertragsdetails unnötig auf einem geteilten Gerät zu hinterlassen.
Mein praktischer Rat lautet daher: Nutze Anyfin als Prüfpunkt, nicht als automatische Entscheidung. Vergleiche nicht nur Monatsraten, sondern auch Laufzeit und Gesamtauswirkung. Lege vorher fest, wer zuständig ist, und plane danach, was mit einer möglichen monatlichen Entlastung geschieht. Wer genau diese Grenzen einhält, bekommt ein nützliches Werkzeug für einen konkreten finanziellen Schritt.
Für den vollständigen Haushaltsüberblick würde ich trotzdem eine zusätzliche Budgetlösung verwenden. Für die Frage, wie man mit bestehenden Ratenzahlungen strukturierter umgehen kann, sehe ich in Anyfin hingegen einen sinnvollen Ansatz. Meine Empfehlung gilt deshalb vor allem für Erwachsene mit einer konkreten Schuldensituation – nicht für Kinder, nicht als gemeinsames Familienkonto und nicht als Ersatz für eine umfassende Finanzberatung.
Die App wurde am 08.03.2021 veröffentlicht und ist in der aktuellen Fassung 1.112.0 verfügbar. Wer diese Rahmenbedingungen kennt und die Anwendung mit realistischen Erwartungen nutzt, kann sie gezielt in die eigene Finanzplanung einbauen, ohne ihr mehr Aufgaben zu geben, als sie im Alltag tatsächlich erfüllen soll.
Häufig gestellte Fragen zu Anyfin
01Was ist Anyfin und wie funktioniert die App?
Anyfin ist eine Finanz-App, die Nutzern dabei helfen soll, bestehende Kredite, Ratenzahlungen und bestimmte andere Finanzierungen zu optimieren. Nach dem Hochladen relevanter Unterlagen oder dem Verbinden der benötigten Informationen analysiert Anyfin die Finanzierung und kann ein individuelles Angebot mit veränderten Konditionen erstellen. Vor dem Abschluss sollten Nutzer Zinssatz, Laufzeit, Gesamtkosten und mögliche Gebühren sorgfältig vergleichen.
02Welche Voraussetzungen muss ich erfüllen, um Anyfin nutzen zu können?
Die Nutzung hängt unter anderem vom Wohnsitz, Alter, Einkommen, der persönlichen Bonität und der Art der bestehenden Finanzierung ab. Außerdem müssen die angegebenen Daten nachvollziehbar sein und häufig durch Dokumente bestätigt werden. Nicht jeder Antrag führt automatisch zu einem Angebot. Da sich Voraussetzungen und verfügbare Produkte ändern können, sollten Interessierte die aktuellen Bedingungen direkt in der App prüfen.
03Ist Anyfin kostenlos oder entstehen zusätzliche Kosten?
Das Herunterladen der Anyfin-App ist in der Regel kostenlos. Dennoch kann bei einem über Anyfin abgeschlossenen Finanzierungsangebot ein Zinssatz anfallen, der von der individuellen Prüfung abhängt. Entscheidend sind nicht nur die monatlichen Raten, sondern auch effektiver Jahreszins, Gesamtrückzahlungsbetrag, Laufzeit und mögliche weitere Kosten. Vor der Bestätigung sollten alle Vertragsinformationen vollständig gelesen werden.
04Wie sicher sind meine persönlichen und finanziellen Daten bei Anyfin?
Bei einer Finanz-App müssen Nutzer sensible Informationen wie Identitätsdaten, Einkommensnachweise und Angaben zu bestehenden Verträgen übermitteln. Anyfin sollte dafür nur offizielle App- oder Webseitenkanäle verwendet werden. Vor der Nutzung empfiehlt es sich, Datenschutzerklärung, Berechtigungen und Sicherheitsinformationen zu lesen. Außerdem sollten Passwörter niemals weitergegeben und die App ausschließlich aus vertrauenswürdigen Quellen installiert werden.
05Kann ich einen Antrag bei Anyfin widerrufen oder einen bestehenden Kredit vorzeitig zurückzahlen?
Ob ein Antrag widerrufen, ein Vertrag gekündigt oder eine Finanzierung vorzeitig zurückgezahlt werden kann, richtet sich nach dem konkreten Vertrag und den geltenden gesetzlichen Regelungen. Nutzer sollten die Widerrufsbelehrung, Kündigungsbedingungen und Informationen zu möglichen Vorfälligkeitskosten genau prüfen. Bei Unklarheiten ist es sinnvoll, den Anyfin-Kundendienst zu kontaktieren, bevor eine verbindliche Entscheidung getroffen wird.
Vorteile
- Übersichtliche App mit intuitiver Bedienung
- Kreditangebote lassen sich bequem digital prüfen
- Mögliche Zinsersparnis durch Umschuldung bestehender Kredite
- Kostenlose erste Berechnung ohne direkten Vertragsabschluss
- Sicherer Datenaustausch mit verschlüsselter Übertragung
Nachteile
- Nicht für alle Kreditarten und Nutzer verfügbar
- Kreditprüfung kann trotz Vorprüfung abgelehnt werden
- Konditionen hängen stark von Bonität und finanzieller Situation ab
- Für die Nutzung werden persönliche Finanzdaten benötigt
- Angebote können regional und je nach Partner variieren

Anyfin
Galerie